Domain zubehörpaket.de kaufen?
Wir ziehen mit dem Projekt
zubehörpaket.de um.
Sind Sie am Kauf der Domain
zubehörpaket.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zubehörpaket.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
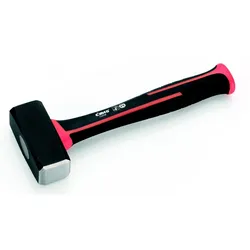
Cimco Werkzeuge 3-Komponenten-Fäustel 130708Ausführung=FäustelWerkstoff des Kopfes=rostfreier StahlGewicht Kopf=800 gWerkstoff des Stiels=KunststoffLänge=260 mmMagnetisch=neinAntimagnetisch=jaAusführung funkenarm=neinRückschlagfrei=neinWechselbare Spitze=neinMit Nagelzieher=neinMit Stielschutz=jaMit Nagelhalter=neinGesamtgewicht=1015 g47,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vom Bauen mit erneuerbaren MaterialienVom Bauen mit erneuerbaren Materialien , Die Natur als Rohstofflager , > , Erscheinungsjahr: 20240916, Produktform: Leinen, Redaktion: Hebel, Dirk E.~Böhm, Sandra~Boerman, Elena, Seitenzahl/Blattzahl: 254, Abbildungen: zahlreiche Abbildungen und Tabellen, Themenüberschrift: ARCHITECTURE / Design, Drafting, Drawing & Presentation, Keyword: Architekten; Architekturbüros; Artenvielfalt; Bambus; Baubiologie; Bauindustrie; Baumaterial; Bauplanung; Bausachverständige; Bauämter; Biologische Materialien; Biomaterialien; Circular Economy; Digitalisierung; Erneuerbare Baustoffe; Holz; Ingenieure; Innovatives Bauen; Kommunalplaner; Kreislaufwirtschaft; Lehm; Mycelium; Nachhaltige Architektur; Nachhaltiges Bauen; Planer; Planungsbüros; Ressourceneffizienz; Stadtplaner; Umweltfreundliches Bauen; Umweltingenieure; Umweltschutz; Ästhetik, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Hochbau und Baustoffe, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 230, Höhe: 27, Gewicht: 1173, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x6m Pop-Up Pavillon mit Zubehörpaket | Schwerlast, vollständig wasserdicht, hochwertige Materialien (Weiß)- Lassen Sie sich Ihre Feier im Freien nicht durch Regen oder schlechtes Wetter verderben! Mit dem 3x6 Pop-Up Pavillon von All Seasons Gazebos erhalten Sie 100% wasserdichten Schutz, UV-Schutz und einen komfortablen Platz zum Entspannen im Freien, ohne den rauen Witterungsbedingungen wie Sonne oder starkem Wind ausgesetzt zu sein. AUFBAU - Unsere 3x6m Pavillons sind für einen schnellen und einfachen Aufbau konzipiert, ohne die Qualität zu beeinträchtigen. Die Höhe kann in 3 Stufen angepasst werden, um Ihren Anforderungen gerecht zu werden. FÜR ALLE UNTERGRÜNDE - Diese Schwerlast-Pavillons können auf jedem Untergrund verwendet werden, von Sand oder Gras bis hin zu Beton oder Holz. Verleihen Sie Ihrem Garten oder Ihrer Terrasse eine elegante Note und schaffen Sie einen eigenen Raum für Unterhaltung im Freien. UND - Unsere 3x6 Pavillons bestehen aus einem rostfreien Stahlrahmen und einer wasserdichten Plane und sind sowohl für den Innen- als auch für den Außenbereich geeignet. Unser Stand447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
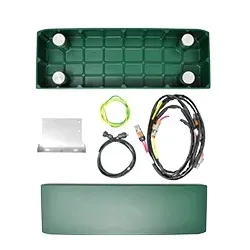
Tigo 'EI Batterie - Accessoires f '(0% MwSt §12 III UstG)Benötigt ab einer Batteriemenge > 2 Beinhaltet einen zweiten Installationssockel sowie einen zweiten Kabelsatz (Kabellänge 1200mm) Wandhalterung, Abdeckplatte und Schrauben ebenfalls enthalten197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cimco Werkzeuge 3-Komponenten-Fäustel 130708Ausführung=FäustelWerkstoff des Kopfes=rostfreier StahlGewicht Kopf=800 gWerkstoff des Stiels=KunststoffLänge=260 mmMagnetisch=neinAntimagnetisch=jaAusführung funkenarm=neinRückschlagfrei=neinWechselbare Spitze=neinMit Nagelzieher=neinMit Stielschutz=jaMit Nagelhalter=neinGesamtgewicht=1015 g47,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vom Bauen mit erneuerbaren MaterialienVom Bauen mit erneuerbaren Materialien , Die Natur als Rohstofflager , > , Erscheinungsjahr: 20240916, Produktform: Leinen, Redaktion: Hebel, Dirk E.~Böhm, Sandra~Boerman, Elena, Seitenzahl/Blattzahl: 254, Abbildungen: zahlreiche Abbildungen und Tabellen, Themenüberschrift: ARCHITECTURE / Design, Drafting, Drawing & Presentation, Keyword: Architekten; Architekturbüros; Artenvielfalt; Bambus; Baubiologie; Bauindustrie; Baumaterial; Bauplanung; Bausachverständige; Bauämter; Biologische Materialien; Biomaterialien; Circular Economy; Digitalisierung; Erneuerbare Baustoffe; Holz; Ingenieure; Innovatives Bauen; Kommunalplaner; Kreislaufwirtschaft; Lehm; Mycelium; Nachhaltige Architektur; Nachhaltiges Bauen; Planer; Planungsbüros; Ressourceneffizienz; Stadtplaner; Umweltfreundliches Bauen; Umweltingenieure; Umweltschutz; Ästhetik, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Hochbau und Baustoffe, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 230, Höhe: 27, Gewicht: 1173, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
3x6m Pop-Up Pavillon mit Zubehörpaket | Schwerlast, vollständig wasserdicht, hochwertige Materialien (Weiß)- Lassen Sie sich Ihre Feier im Freien nicht durch Regen oder schlechtes Wetter verderben! Mit dem 3x6 Pop-Up Pavillon von All Seasons Gazebos erhalten Sie 100% wasserdichten Schutz, UV-Schutz und einen komfortablen Platz zum Entspannen im Freien, ohne den rauen Witterungsbedingungen wie Sonne oder starkem Wind ausgesetzt zu sein. AUFBAU - Unsere 3x6m Pavillons sind für einen schnellen und einfachen Aufbau konzipiert, ohne die Qualität zu beeinträchtigen. Die Höhe kann in 3 Stufen angepasst werden, um Ihren Anforderungen gerecht zu werden. FÜR ALLE UNTERGRÜNDE - Diese Schwerlast-Pavillons können auf jedem Untergrund verwendet werden, von Sand oder Gras bis hin zu Beton oder Holz. Verleihen Sie Ihrem Garten oder Ihrer Terrasse eine elegante Note und schaffen Sie einen eigenen Raum für Unterhaltung im Freien. UND - Unsere 3x6 Pavillons bestehen aus einem rostfreien Stahlrahmen und einer wasserdichten Plane und sind sowohl für den Innen- als auch für den Außenbereich geeignet. Unser Stand447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.